
Association loi 1901 : le guide complet
De la création à la dissolution — statuts, gouvernance, financement, comptabilité. Avec des modèles et des outils concrets quand c'est utile.
Qu'est-ce qu'une association loi 1901 ?
Une association loi 1901 est un regroupement d'au moins deux personnes autour d'un projet commun, à but non lucratif — ce qui ne veut pas dire sans argent : l'association peut avoir des recettes (cotisations, dons, subventions, voire une activité commerciale annexe), tant qu'elles ne sont pas partagées entre ses membres sous forme de bénéfices.
Elle existe dès l'accord de ses fondateurs, mais n'a de personnalité juridique (le droit d'ouvrir un compte bancaire, de signer un contrat, d'agir en justice en son nom) qu'une fois déclarée au greffe des associations et publiée au Journal officiel des associations.
Créer son association : les étapes
Trois étapes, dans cet ordre : rédiger les statuts (le document qui fixe l'objet, le fonctionnement et la gouvernance), tenir une assemblée générale constitutive pour les adopter et élire le premier bureau, puis déclarer l'association au greffe des associations du département du siège, en ligne, sur place ou par courrier. Vous demandez en même temps la publication gratuite au Journal officiel des associations et des fondations d'entreprise (JOAFE), qui donne sa capacité juridique à l'association.
Un numéro RNA (répertoire national des associations) est attribué automatiquement. Ce n'est pas un SIRET, qui devient nécessaire si l'association demande une subvention publique, quel qu'en soit le montant, emploie des salarié·es, ou exerce une activité soumise à la TVA ou à l'impôt sur les sociétés.
La gouvernance : bureau, conseil d'administration, assemblées générales
La structure la plus courante empile trois niveaux : l'assemblée générale (tous les membres, qui vote les grandes décisions), le conseil d'administration (des membres élus, qui pilote entre deux AG), et le bureau (président·e, secrétaire, trésorier·ère — le quotidien). Rien de tout cela n'est imposé par la loi : c'est entièrement défini par vos statuts, d'où l'importance de bien les rédiger dès le départ.
L'assemblée générale ordinaire se réunit au moins une fois par an (approbation des comptes, rapport moral). L'assemblée générale extraordinaire, elle, est convoquée pour des décisions plus lourdes — modification des statuts, dissolution. Dans les deux cas, une convocation en bonne et due forme et un procès-verbal rigoureux protègent l'association en cas de contestation ultérieure.
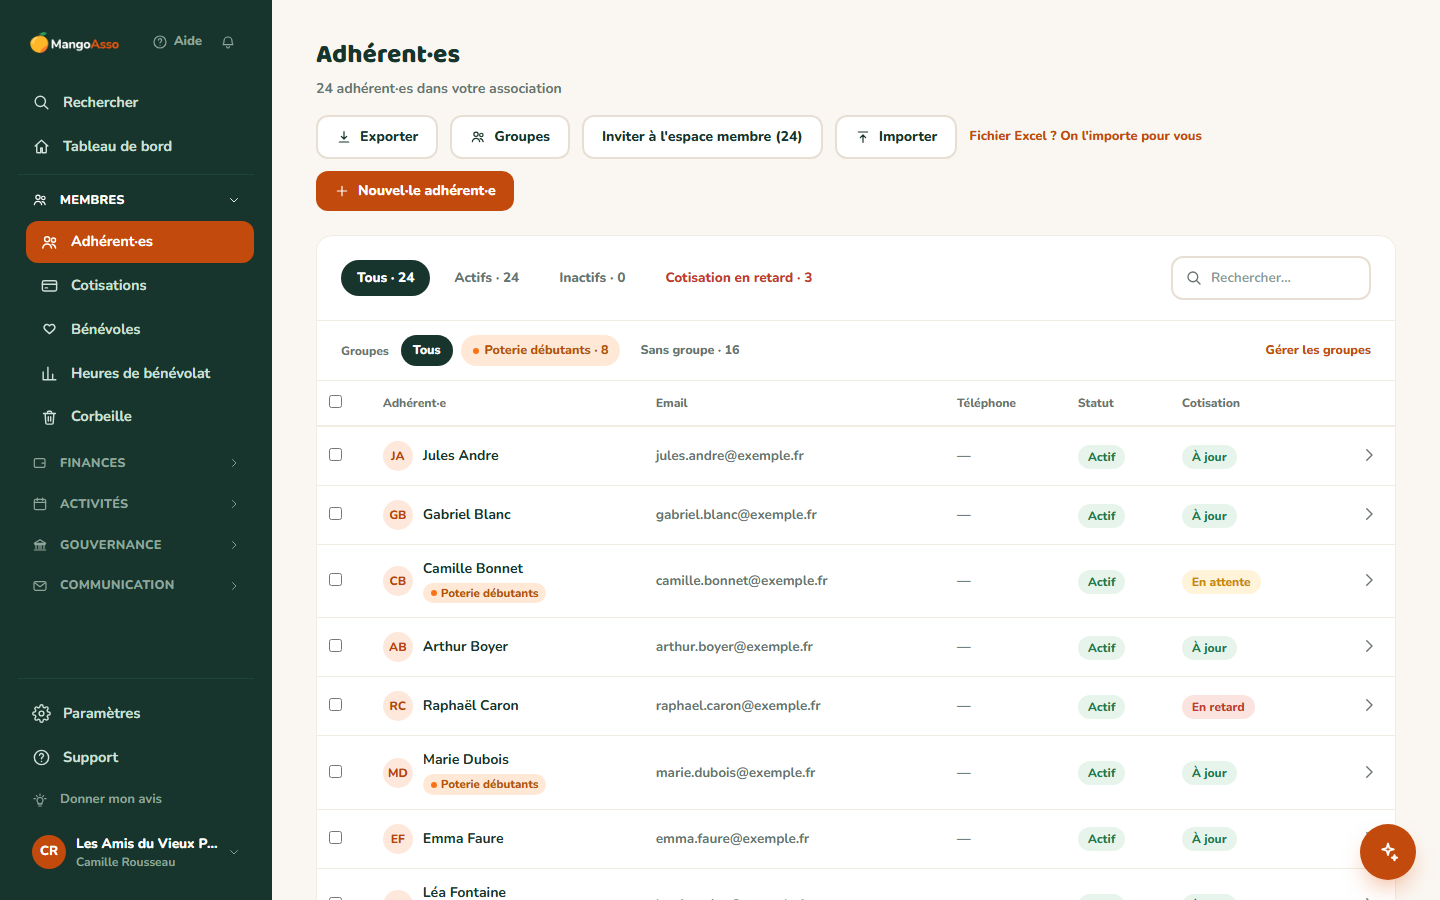
Gérer tout ça sans tableur
Adhérent·es, cotisations, emailing et documents : un espace gratuit jusqu'à 50 adhérent·es, prêt en 5 minutes.
Financer l'association : cotisations, dons, subventions
Trois sources de financement se combinent, rarement en remplacement l'une de l'autre. La cotisation finance le fonctionnement courant — son montant et ses catégories sont fixés librement par l'assemblée générale. Le don peut ouvrir droit à une réduction d'impôt pour la personne donatrice, mais uniquement si l'association répond aux critères d'intérêt général et délivre un reçu fiscal conforme. La subvention publique ou privée vient compléter, souvent fléchée vers un projet précis plutôt que le fonctionnement général.
Ces trois flux ont chacun leurs propres obligations de suivi — un mauvais reçu fiscal expose à une sanction, une subvention mal justifiée peut devoir être remboursée. Mieux vaut un suivi rigoureux dès le départ qu'une reconstitution a posteriori.
La comptabilité associative
La loi de 1901 ne fixe pas de forme de comptabilité : une petite association peut tenir une comptabilité de trésorerie simple (encaissements et décaissements), sauf si ses statuts ou ses financeurs demandent davantage. Des comptes annuels (bilan, compte de résultat, annexe) certifiés par un·e commissaire aux comptes sont obligatoires au-delà de 153 000 € de subventions publiques par an, ou de 153 000 € de dons ouvrant droit à un avantage fiscal. C'est aussi le cas pour une association à activité économique qui dépasse 2 de ces 3 seuils : 50 salarié·es, 3,1 M€ de chiffre d'affaires, 1,55 M€ de total de bilan.
Avoir des salarié·es n'impose pas à soi seul ces comptes annuels, mais ajoute d'autres obligations, et une activité soumise aux impôts commerciaux a ses propres règles : posez la question à un·e expert·e-comptable. Dans tous les cas, gardez une trace de chaque mouvement, justificatif à l'appui : votre rapport financier sera plus simple à préparer.
Gérer les adhérent·es et bénévoles au quotidien
Au-delà de la création, l'essentiel du travail associatif est fait de tâches répétitives : relancer une cotisation impayée, retrouver qui a accès à quoi, organiser le planning des bénévoles, partager un document avec les bons adhérent·es. Un simple tableur suffit un temps, mais devient vite un point de friction à mesure que l'association grandit — doublons, fichiers qui ne se synchronisent pas entre bénévoles, historique perdu quand quelqu'un part.
Donner à chaque adhérent·e un espace personnel pour gérer ses informations et accéder à sa carte de membre allège d'autant la charge de l'équipe bénévole.
Modifier les statuts ou changer de dirigeants
Un changement de nom, d'objet, de siège, de statuts ou de dirigeant·es doit être déclaré au greffe des associations dans les 3 mois (article 5 de la loi de 1901). Il n'est opposable aux tiers qu'à compter de cette déclaration, et son absence expose à une amende pouvant aller jusqu'à 1 500 €. Aucune déclaration n'est due après une assemblée sans changement.
- Modification des statuts : joignez la délibération qui l'a adoptée et les statuts à jour signés par au moins 2 dirigeant·es.
- Changement de dirigeant·es : indiquez le nom, le prénom, la profession, le domicile, la nationalité et la fonction des nouvelles personnes.
- Publication au JOAFE : facultative et gratuite, et seulement pour le nom, l'objet ou le siège.
- Alsace-Moselle : la démarche se fait au tribunal, avec le procès-verbal pour une modification des statuts.
Dissoudre l'association
La dissolution volontaire se décide en assemblée générale, selon les règles de vos statuts. Un ou plusieurs liquidateur·ices règlent les dettes et encaissent les créances. Après la reprise éventuelle des apports par ceux qui les ont faits, le solde est attribué selon les statuts ou, à défaut, selon la décision de l'assemblée générale. Il ne peut jamais être partagé entre les membres (article 9 de la loi de 1901 et article 15 du décret de 1901). Aucun texte n'impose de déclarer la dissolution au greffe, mais c'est fortement recommandé, tout comme sa publication gratuite au JOAFE, pour informer les tiers. Certaines associations ont des règles spéciales, et l'Alsace-Moselle a son propre régime.
Questions fréquentes
Deux personnes suffisent (sept en Alsace-Moselle, où le droit local s'applique). Dans les faits, un bureau fonctionnel (président·e, secrétaire, trésorier·ère) demande plutôt trois personnes motivées.
Non, sauf si elle souhaite demander une subvention à l'État ou à une collectivité (quel qu'en soit le montant), employer des salarié·es, ou exercer une activité soumise à la TVA ou à l'impôt sur les sociétés. Pour une simple demande de subvention, la demande se fait en ligne sur Le Compte Asso.
En principe, c'est l'association qui répond de ses engagements. Un·e dirigeant·e peut toutefois être personnellement responsable : civilement pour une faute de gestion ou une faute détachable de ses fonctions, pénalement pour ses propres infractions, fiscalement en cas de manœuvres frauduleuses ou de manquements graves et répétés (article L267 du livre des procédures fiscales), et sur ses biens si une faute de gestion a contribué à l'insuffisance d'actif d'une liquidation judiciaire. Vérifiez ce que couvre votre assurance.
Oui, si les statuts le prévoient et qu'un organe compétent l'a décidé. Chaque dirigeant·e peut recevoir jusqu'aux 3/4 du Smic, soit 1 400,26 € brut par mois d'après service-public en juin 2026. Au-delà, il faut au moins 200 000 € de ressources annuelles moyennes hors subventions publiques, une décision à la majorité des 2/3 et d'autres conditions. Sinon, l'association perd son caractère désintéressé et peut devenir soumise aux impôts commerciaux.
Toute la gestion de votre association, au même endroit
Adhérent·es et cotisations gratuits jusqu'à 50 adhérent·es. Dons, comptabilité et assemblées générales en séance dès le forfait Essentiel, vote à distance avec le forfait Avancé.
Vos adhérent·es sont dans un fichier Excel ? On les importe pour vous, gratuitement
Une question avant de vous lancer ? Réservez 30 minutes avec Lucas ou écrivez-nous, une vraie personne vous répond.